- Les motivations du gouvernement
- Le calendrier de mise en place
- Les exceptions à l’obligation
- Le modèle d’échange
- La solution publique de facturation électronique
- Les formats et syntaxes autorisés
- Le suivi de la facture : statuts et reporting
- La signature électronique, une obligation ?
- Le règlement VeriFactu, pour l’authenticité des factures
- SII, le e-reporting de TVA en temps quasi-réel
- Symtrax pour facturer en Espagne
La facturation électronique entre entreprises se généralise en Europe, et l’Espagne se lance à son tour. D’ici octobre 2028, toutes les entreprises espagnoles devront émettre et recevoir leurs factures B2B sous forme électronique. Elles devront suivre un calendrier échelonné et des spécifications techniques précises.
C’est la loi 18/2022, dite “Crea y Crece”, adoptée le 28 septembre 2022, qui instaure cette obligation. Quelques années plus tard, le Décret royal 238/2026, daté du 25 mars 2026, en a précisé les modalités d’application. Enfin, l’arrêté HAC/1028/2026, applicable depuis le 6 octobre 2026, fixe les éléments techniques de la solution publique de facturation électronique et lance le calendrier.
EN BREF
• Calendrier : L’obligation de la facturation électronique va se déployer entre le 6 octobre 2027 et le 6 octobre 2028. Pour la transmission des statuts, les indépendants disposent d’un an de plus, jusqu’au 6 octobre 2029.
• Transmission : L’échange des factures devra se faire soit par une plateforme privée, soit par la solution publique et gratuite de l’administration fiscale, soit par une combinaison des deux.
• Statuts : Le destinataire a pour obligation d’informer l’émetteur de l’acceptation, du refus et du paiement intégral de la facture. Il doit aussi signaler à l’administration le refus ou le paiement des factures reçues.
• Syntaxes : Quatre syntaxes peuvent être utilisées : UBL, CII, EDIFACT et Facturae (format national).
Les motivations du gouvernement
Le décret met en avant, en tant que motivation première, la lutte contre les retards de paiement entre entreprises. En suivant les factures et leurs paiements, l’administration pourra contrôler davantage les délais de paiement réellement pratiqués.
Comme dans beaucoup d’autres pays, cette réforme vise aussi à lutter contre la fraude à la TVA. Avec cette obligation, la collecte de l’impôt devrait être simplifiée et les données transmises à l’administration fiscale rendues plus fiables.
D’autres objectifs sont également visés par le gouvernement, tels que :
- La simplification des obligations formelles des assujettis à la TVA ;
- La réduction des coûts de transaction ;
- Une meilleure traçabilité des factures ;
- La numérisation de l’ensemble des entreprises, pour une gestion administrative plus efficace, avec moins d’erreurs.
Le calendrier de mise en place
Le calendrier officiel de la réforme vient d’être fixé. Il se calcule à partir de l’entrée en vigueur de l’arrêté HAC/1028/2026, le 6 octobre 2026. Les étapes définies sont les suivantes :
Obligation d’émettre et de recevoir des factures électroniques
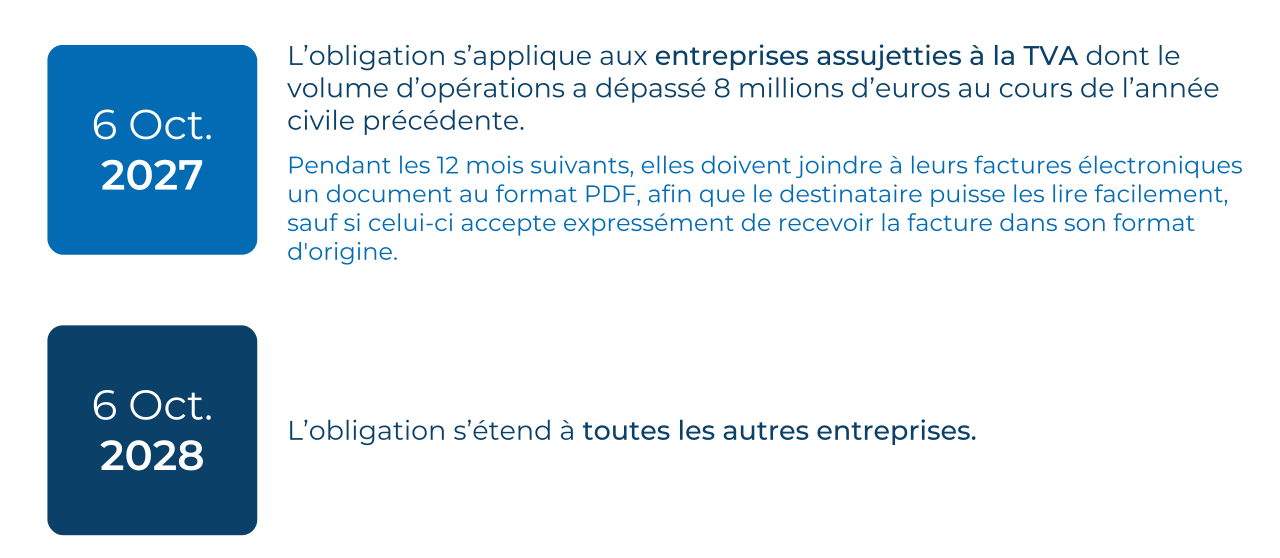
Obligation de transmettre le statut des factures et des paiements
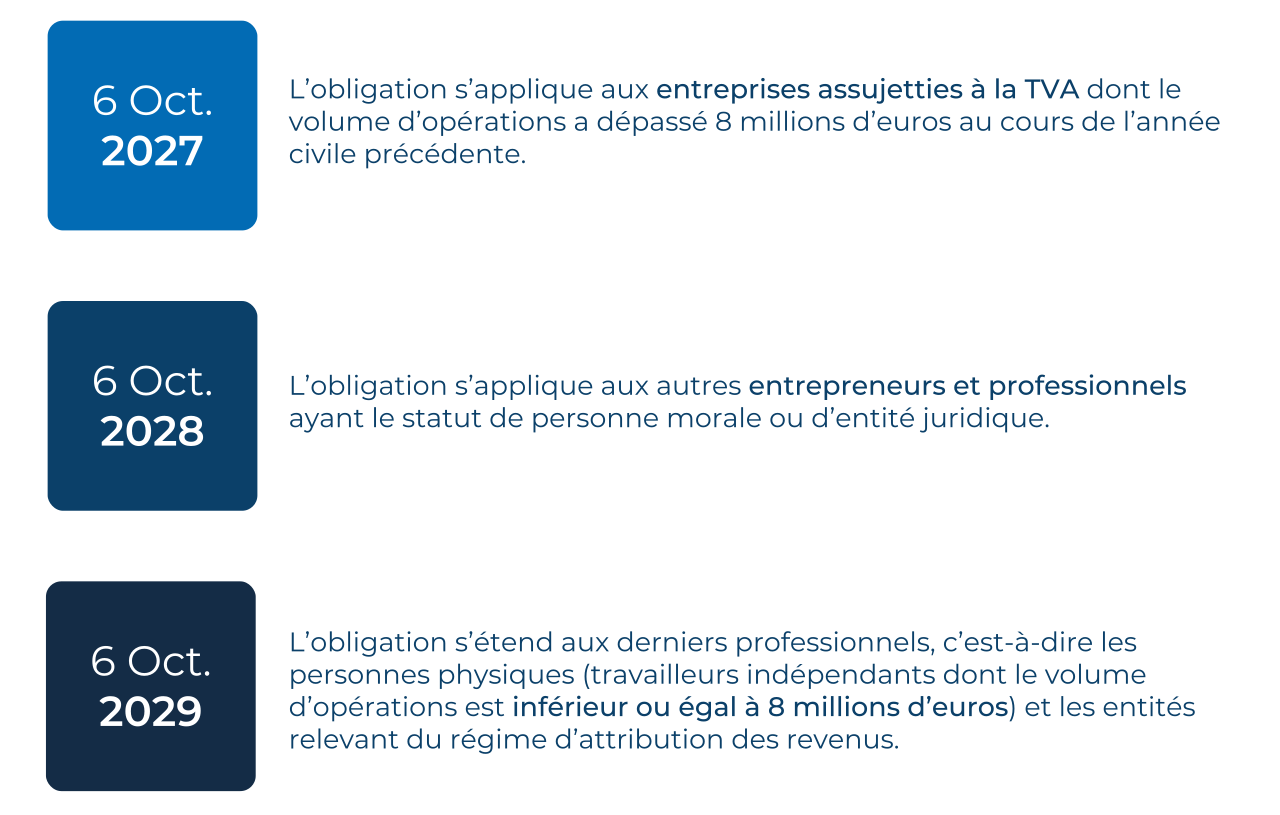
Côté plateformes, les opérateurs privés devront répondre à de nouvelles exigences (copie UBL, interconnexion, conditions d’exploitation) dès le 6 octobre 2027.
Les exceptions à l’obligation
En Espagne, deux catégories principales de factures existent : les factures ordinaires et les factures simplifiées. Une facture ordinaire détaille l’intégralité d’une opération commerciale et comporte toutes les mentions légales obligatoires. Une facture simplifiée en comporte moins et s’utilise pour des montants qui n’excèdent généralement pas 400€ TTC, ou 3 000€ TTC dans certaines situations.
Les factures simplifiées sont exclues de l’obligation de facturation électronique, sauf lorsqu’il s’agit de factures simplifiées qualifiées au sens de l’article 7.2 du Décret royal 1619/2012.
Le ministre de l’Économie peut également exclure d’autres opérations par arrêté. Les opérateurs des marchés de l’électricité et du gaz réglementés ainsi que certaines opérations des chambres de compensation IATA sont écartés par le décret.
Le modèle d’échange
Pour sa facturation électronique, l’Espagne a opté pour un modèle mixte, combinant plateformes privées et solution publique. Il comporte aussi une forme de reporting : le destinataire doit transmettre certains statuts du cycle de vie à l’émetteur, et informer l’administration fiscale lorsqu’une facture est intégralement payée ou refusée.
Chaque entreprise choisit comment émettre et recevoir ses factures : passer par une plateforme privée d’échange de factures électroniques, utiliser la solution publique gérée par l’administration fiscale (AEAT), ou combiner les deux.
Une entreprise n’ayant pas désigné de plateforme privée pour recevoir ses factures est considérée par défaut comme ayant choisi la solution publique.
La solution publique de facturation électronique
Les entreprises pourront, si elles le souhaitent, émettre et recevoir leurs factures électroniques via la solution publique. Cette plateforme va être développée et gérée par l’Agence nationale d’administration fiscale (AEAT), et son utilisation sera entièrement gratuite. Elle doit être disponible au moins deux mois avant la première échéance de la réforme, soit début août 2027.
Elle n’acceptera qu’une seule syntaxe, à l’émission comme à la réception : l’UBL, avec les adaptations nécessaires aux échanges entre entreprises et professionnels.
Les plateformes privées pourront aussi émettre ou recevoir des factures via la solution publique, lorsque leurs clients (émetteurs ou destinataires) les y auront autorisées auprès de l’AEAT et qu’il s’agira du canal utilisé. L’interopérabilité reposera alors sur l’usage de la syntaxe UBL.
Par ailleurs, les plateformes privées et systèmes de facturation qui n’utiliseront pas la solution publique pour émettre devront lui transmettre, dès l’émission, une copie électronique conforme de chaque facture au format UBL. Ces copies permettront à l’administration, avec les statuts de paiement, de calculer et de suivre les délais de paiement. À l’inverse, lorsque la solution publique servira à émettre, aucune copie ne sera à envoyer, puisque la facture s’y trouvera déjà.
Un formulaire pour émettre des factures électroniques
En complément, l’AEAT développera une application ou un formulaire gratuit. Il permettra à toutes les entreprises et à tous les professionnels, sous certaines conditions, d’émettre simplement des factures électroniques et de communiquer les paiements correspondants. Il générera aussi les informations sur le statut des factures et les mettra à disposition de l’administration via la solution publique.
Les formats et syntaxes autorisés
Une facture électronique doit être un fichier structuré conforme à la norme européenne EN 16931, qui définit le modèle sémantique de données.
Quatre syntaxes sont autorisées en Espagne :
- Facturae (format national, déjà répandu dans la facturation aux administrations publiques) ;
- CII ;
- UBL, avec les adaptations nécessaires aux échanges entre entreprises et professionnels ;
- EDIFACT.
Toutes les plateformes privées doivent pouvoir échanger des factures dans chacune de ces syntaxes et les convertir de l’une à l’autre, tout en préservant l’authenticité de l’origine et l’intégrité du contenu. C’est ce qui garantit l’interopérabilité entre plateformes.
Les factures Peppol BIS sont également acceptées entre plateformes privées, car elles utilisent l’UBL et respectent la norme EN 16931.
Le suivi de la facture : statuts et reporting
La réforme prévoit deux flux d’information distincts : l’échange de statuts entre le destinataire et l’émetteur de la facture, et le reporting du paiement de la facture du destinataire à l’administration, via la solution publique.
Les statuts échangés avec l’émetteur
Le destinataire d’une facture électronique doit informer l’émetteur de son avancement, avec la date correspondante, à l’aide de deux statuts obligatoires :
- L’acceptation ou le refus commercial ;
- Le paiement intégral et effectif, avec sa date.
Ces informations doivent être transmises sous quatre jours calendaires, hors samedis, dimanches et jours fériés nationaux.
Certaines plateformes privées permettent aussi de signaler des statuts facultatifs, sans incidence sur le calcul du délai de paiement :
- L’acceptation ou le rejet commercial partiel ;
- Le paiement partiel, avec le montant versé ;
- La cession de la facture à un tiers pour encaissement ou paiement, avec l’identité du cessionnaire.
Le reporting à l’administration via la solution publique
Le destinataire doit également communiquer à la solution publique de facturation le paiement intégral ou le refus de la facture, même si ces statuts ont déjà été transmis à l’émetteur via une plateforme privée. Cette communication passe par un service électronique de la solution publique et indique la date de paiement effectif ainsi que la date d’échéance. Elle doit intervenir dans les quatre jours calendaires suivant le paiement, hors samedis, dimanches et jours fériés nationaux.
Le destinataire peut autoriser sa plateforme privée à effectuer cette communication à sa place, à condition de lui fournir les informations nécessaires. En l’absence de refus ou de facture rectificative, la facture est considérée comme acceptée : l’acceptation n’a donc pas à être signalée à la solution publique.
La signature électronique, une obligation ?
Toutes les factures électroniques émises par l’intermédiaire de plateformes privées d’échange de factures électroniques doivent être signées avec une signature électronique avancée, soit directement par l’émetteur, soit par une signature déléguée autorisée.
Cette signature doit se faire à l’aide d’un certificat qualifié de signature ou avec un cachet électronique avancé fondé sur un certificat qualifié de cachet, selon le règlement européen eIDAS (910/2014).
Pour les factures émises via la solution publique, l’authenticité de l’origine et l’intégrité du contenu sont garanties par les procédures de l’AEAT, la signature électronique n’est donc pas obligatoire.
👉 Symtrax vous accompagne dans la mise en place de la signature électronique dans votre entreprise.
Le règlement VeriFactu, pour l’authenticité des factures
Afin de lutter contre la fraude fiscale permise par les logiciels “à double usage” (permettant une comptabilité parallèle), le gouvernement espagnol a mis en place VeriFactu. Il s’agit d’un règlement, le Décret royal 1007/2023, qui découle de la loi antifraude 11/2021. Il vise à garantir l’intégrité, la traçabilité et l’inaltérabilité des enregistrements de facturation.
Avec ce règlement, les logiciels de facturation doivent générer, pour chaque facture, un enregistrement doté d’une empreinte numérique chaînée à celle de l’enregistrement précédent, et faire figurer sur la facture un code QR vérifiable. Les entreprises peuvent aussi, si elles le souhaitent, transmettre ces enregistrements à l’AEAT en temps réel.
VeriFactu est souvent confondu avec l’obligation de facturation électronique, mais les deux dispositifs sont bien distincts. La facture électronique B2B cherche surtout à réduire les retards de paiement, alors que VeriFactu vise la fraude fiscale. Ce dernier n’impose pas la dématérialisation des factures. Les deux règles se cumulent alors, puisque l’une garantit la fiabilité de la facture dès sa création, et l’autre encadre sa transmission entre entreprises.
Le calendrier de VeriFactu a déjà été repoussé plusieurs fois, reportant son lancement en 2027. Le 5 octobre 2026, le ministère des Finances a annoncé vouloir décaler une nouvelle fois la mise en place du règlement. L’objectif est de le faire coïncider avec l’échéance de la facture électronique de 2028. Ce changement n’est pas encore officiel, les dates de 2027 restent donc pour le moment en vigueur.
SII, le e-reporting de TVA en temps quasi-réel
En parallèle de l’obligation de facturation électronique, certaines entreprises espagnoles sont soumises à la règlementation SII (Suministro Inmediato de Información) depuis 2017.
Il s’agit d’un système de contrôle de la TVA, pour lequel les entreprises concernées déclarent électroniquement leurs transactions à l’administration fiscale. Il s’applique aux entreprises dont le volume d’opérations dépasse 6 millions d’euros, aux groupes de TVA et aux entreprises inscrites au registre de remboursement mensuel de la TVA (REDEME). Les autres peuvent y adhérer volontairement.
Avec ce système, les données liées aux factures émises et reçues doivent être transmises à l’AEAT sous la forme d’un fichier XML. Le délai de transmission est de quatre jours maximum, hors samedis, dimanches et jours fériés nationaux, à compter de l’émission de la facture, ou de son enregistrement comptable pour les factures reçues.
De cette manière, l’AEAT obtient les données de facturation en temps quasi-réel. Le contrôle de la TVA est facilité, et la fraude ainsi que les erreurs sont réduites.
Tout comme VeriFactu, le SII est distinct de la facture électronique B2B. Il concerne la transmission de données à l’administration, et non le format ou l’échange des factures.
Symtrax pour facturer en Espagne
Avec sa solution Compleo Invoice Platform (CIP), Symtrax vous accompagne dans la gestion de vos flux internationaux, tout en vous garantissant une interopérabilité, traçabilité et sécurité de vos factures.
En optant pour CIP, vous choisissez une plateforme agréée vous permettant d’être en conformité en France, mais également dans d’autres pays comme l’Espagne.
Contactez nos experts pour faire le point sur votre situation !
Sources :