La réforme de la facturation électronique a récemment commencé son déploiement en France, entraînant avec elle son lot d’interrogations. Parmi les questionnements que peuvent avoir les entreprises, se pose la question du doublon. Que faire lorsqu’une entreprise reçoit plusieurs fois la même facture, par des canaux différents ?
Il est d’abord utile de comprendre pourquoi cette situation peut se produire. Les raisons possibles sont multiples : un incident au démarrage chez l’émetteur ou sa plateforme, une régularisation faisant suite à une facture transmise par un canal alternatif, ou encore un fournisseur qui double son envoi électronique d’un e-mail pour s’assurer que la facture est bien arrivée.
Dans tous les cas, votre société devra identifier les doublons. Ils permettront de ne traiter qu’une seule fois une facture transmise en plusieurs exemplaires.
EN BREF
Lorsque votre entreprise reçoit une même facture via différents canaux de transmission, la DGFiP préconise de réagir de la manière suivante :
• Rapprocher les factures reçues afin d’identifier les doublons ;
• Désigner une facture de référence parmi les exemplaires reçus ;
• Conserver la trace du rapprochement effectué ;
• Ne traiter qu’une seule fois la facture concernée (paiement, comptabilisation, déduction de TVA).
Pourquoi la même facture est reçue plusieurs fois ?
Avec l’entrée en vigueur de la réforme, une facture peut désormais être reçue par une Plateforme Agréée (PA). Mais les canaux de transmission plus classiques n’ont pas disparu : ils peuvent encore être utilisés lorsque l’émetteur n’est pas soumis à l’obligation de facturation électronique, ou lorsqu’il rencontre un problème avec sa PA par exemple.
Une facture peut donc parfois être transmise par un canal classique, puis être retransmise par voie électronique ensuite, ou l’inverse. Ce genre de situation se produit généralement lorsqu’un fournisseur cherche à régulariser une situation, corriger une erreur ou s’assurer de la bonne transmission d’un document.
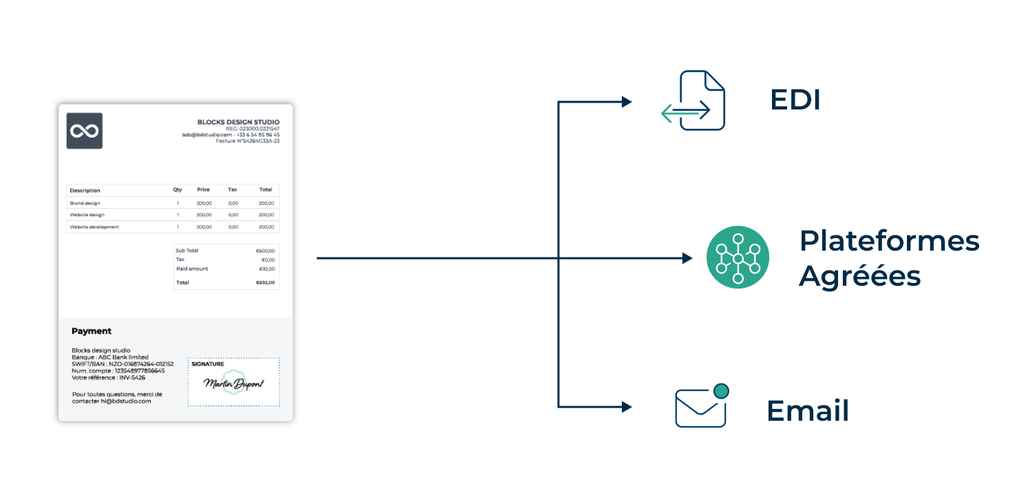
Pour le client, le résultat est le même. Une seule et même facture est reçue en plusieurs exemplaires, qu’il est nécessaire de traiter correctement pour éviter les erreurs.
La DGFiP a publié ses recommandations sur le sujet. La première étape à suivre afin d’éviter tout problème de comptabilité est d’identifier les doublons.
Commencer par identifier les doublons
Lorsqu’une entreprise reçoit une même facture par plusieurs canaux, elle doit d’abord procéder à une identification, afin de s’assurer qu’il s’agit bien de doublons. Cette étape consiste à comparer les informations présentes sur les documents reçus :
- Numéro de facture ;
- Fournisseur ;
- Client ;
- Date ;
- Montant HT ;
- Montant TTC ;
- Montant de TVA ;
- Statuts de traitement associés au flux électronique (lorsqu’ils existent).
Si ces informations sont les mêmes d’une facture à l’autre, alors le cas de doublon est avéré. Cette vérification peut se faire manuellement pour de faibles volumes de factures, mais il est conseillé de l’automatiser pour des volumes plus conséquents, afin de gagner en efficacité. Cela peut se faire via des règles de détection dans le logiciel comptable ou l’outil de gestion des achats de l’entreprise.
Traiter la facture reçue en plusieurs exemplaires
Une fois le doublon avéré, la première chose à faire est de désigner une facture de référence dans le système de traitement de l’entreprise. Le circuit de validation et de paiement doit alors être poursuivi sur la base de cette seule facture. Les autres exemplaires doivent être clairement indiqués comme étant des copies, des doublons ou des duplicatas. Cette indication permet de ne pas les traiter par erreur.
La DGFiP insiste sur ce point : en cas de doublon, la priorité est de s’assurer que la même facture ne donne pas lieu à un double paiement, une double comptabilisation ou une double déduction de TVA. Ces risques entraînent des conséquences directes, financières comme fiscales, et c’est ce que la démarche de rapprochement aide à éviter.
Conserver la trace du rapprochement
En plus de désigner la facture de référence et s’assurer qu’aucun double paiement ne soit fait, il est important pour l’entreprise de conserver une trace du rapprochement effectué entre les différents exemplaires.
Cette étape permet de prouver, en cas de contrôle, que l’opération n’a été payée, comptabilisée et déduite de la TVA qu’une seule fois. Elle sert également à comprendre pourquoi plusieurs exemplaires ont été reçus.
En cas de doute
Si malgré la comparaison, vous doutez du fait qu’il s’agisse bien de la même facture, à cause d’un montant différent, d’une date qui ne correspond pas ou d’un contenu inexact, rapprochez-vous de votre fournisseur ou de votre Plateforme Agréée. Cela permettra de lever les doutes.
L’objectif est de ne surtout pas bloquer votre activité commerciale en raison de la situation, et de débloquer le problème au plus tôt.
Symtrax pour gérer vos doublons
Notre solution Compleo Invoice Platform vous permet de détecter automatiquement les doublons, s’il y en a. De nombreuses autres fonctionnalités sont proposées par notre Plateforme Agréée, visionnez notre Webinar pour en savoir plus : https://www.symtrax.com/fr/webinars/plateforme-agreee-pourquoi-se-contenter-du-minimum-reglementaire/.
En faisant de Symtrax votre Plateforme Agréée, vous optez pour une gestion quotidienne sereine de vos factures électroniques. Demandez une démo gratuite ou contactez nos experts pour discuter des besoins de votre entreprise !
- Source : Guide de la DGFiP