- Les statuts du cycle de vie, c’est quoi ?
- Les quatre statuts obligatoires de la facturation électronique
- Les statuts de transmission, posés par les Plateformes Agréées
- Les statuts de traitement, posés par les entreprises
- Les statuts facultatifs supplémentaires, propres à chaque plateforme
- Comment Compleo Invoice Platform gère vos statuts de facture
Depuis le 1er septembre 2026, la facturation électronique se déploie petit à petit en France. Une majorité d’entreprises ont déjà désigné une Plateforme Agréée (PA) pour émettre et/ou recevoir leurs factures. Avec ce changement, le cycle de vie d’une facture devient très différent : davantage d’acteurs sont impliqués (acheteurs, vendeurs, PA, administration fiscale) et tous doivent partager les mêmes informations.
Cet échange d’information se fait grâce aux statuts du cycle de vie, qui permettent un suivi de chaque facture, de leur émission à leur encaissement.
Quatre de ces statuts sont obligatoires et transmis automatiquement au Portail Public de Facturation (PPF). D’autres le sont aussi, mais uniquement pour les échanges entre PA. Ils ne requièrent aucune action de la part des acheteurs ou des vendeurs et ne sont pas transmis au PPF. Les statuts restants sont facultatifs, mais recommandés, car ils sont très utiles pour la gestion quotidienne.
Les statuts du cycle de vie, c’est quoi ?
Un statut est un message qui indique au fournisseur ou au client l’état d’une facture : déposée, approuvée, encaissée, etc. Ces messages sont définis par la norme AFNOR XP Z12-012, qui traite les « Formats et Profils des messages Factures et Statuts de cycle de vie, constitutifs du socle minimal applicable à la Réforme Facture Électronique en France ». Ils reposent sur le standard de message CDAR (Cross Domain Acknowledgement and Response), qui permet de les transmettre et de les suivre.
Les plateformes mettent ces messages à disposition des entreprises, qui s’en servent pour actualiser l’état de leurs factures et en informer leur fournisseur ou leur client. Les statuts obligatoires sont, en plus, transmis au PPF.
Ces statuts sont divisés en quatre catégories différentes :
- Les statuts obligatoires, transmis au PPF (certains sont des statuts de transmission, d’autres de traitement) ;
- Les statuts de transmission, posés par les PA ;
- Les statuts de traitement, posés par les entreprises ;
- Les statuts facultatifs supplémentaires, propres à chaque plateforme.
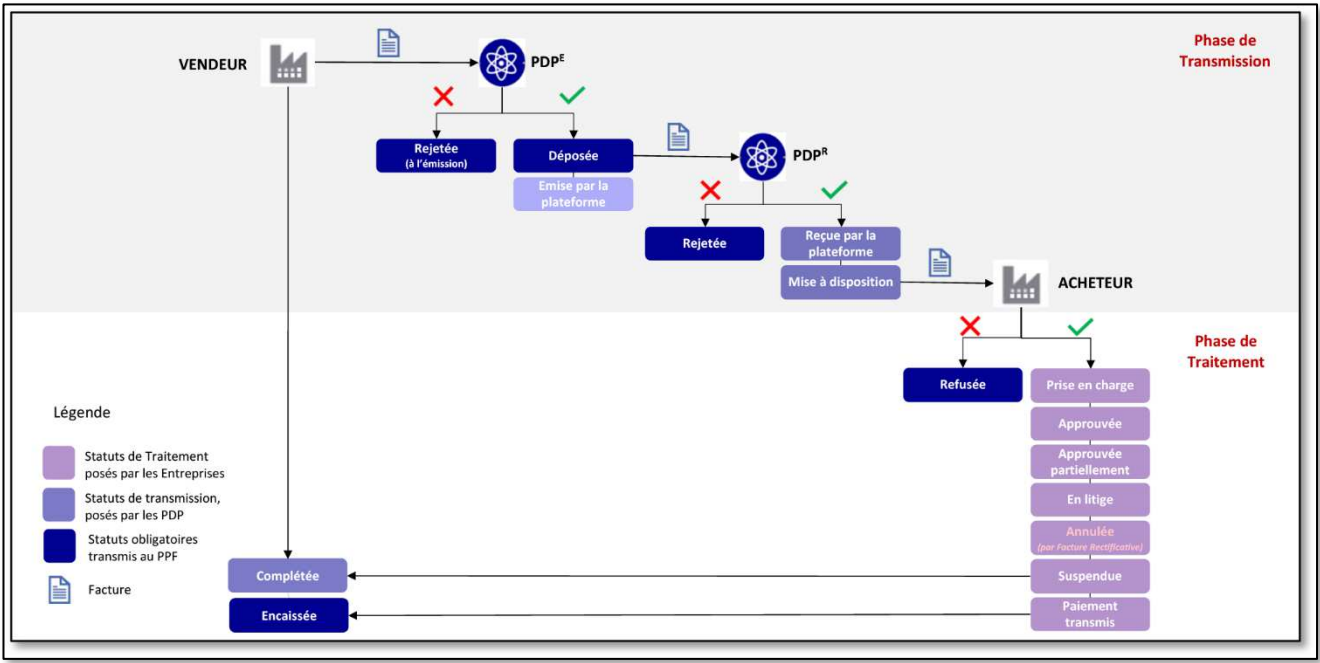
Source : Norme AFNOR XP Z12-012
Contrairement aux trois premiers types de statuts, les statuts facultatifs supplémentaires ne sont pas définis par la norme AFNOR. Chaque PA peut en créer librement, selon ses besoins, et ils ne sont pas transmis entre PA.
Une réponse à trois besoins
Les statuts du cycle de vie ont été créés et mis en place pour répondre à trois besoins distincts :
- Informer sur la transmission et le traitement de la facture, en signalant les erreurs constatées et les actions attendues si besoin ;
- Signaler un changement de situation nécessaire au traitement, comme l’affacturage d’une facture, la nécessité de payer sur un autre compte bancaire que celui indiqué dans la facture, ou encore une information complémentaire oubliée ou exigée ;
- Communiquer sur le paiement et l’encaissement.
Ils permettent donc de gérer au mieux les échanges et réduire les possibles erreurs.
Les quatre statuts obligatoires de la facturation électronique
Quatre statuts sont obligatoires : ils doivent être utilisés pour le suivi des factures et mis à disposition des parties concernées via les PA. Deux sont des statuts de transmission (« Déposée » et « Rejetée ») et les deux autres sont des statuts de traitement (« Refusée » et « Encaissée »). Tous sont transmis automatiquement à l’administration fiscale via le PPF.
| Code | Statut | Émetteur du statut | Signification | Action à effectuer | Motif obligatoire ? |
| 200 | Déposée | PA émettrice | La facture a été déposée avec succès sur la plateforme. | Suivi de la facture. | Non |
| 210 | Refusée | Acheteur | La facture est refusée par le destinataire pour des raisons métier (erreur de destinataire, contestation sur le livrable, prestation non réalisée…). | Un avoir (rectificatif ou d’annulation) doit être émis, avant d’émettre une nouvelle facture conforme. | Oui |
| 212 | Encaissée | Vendeur | Le paiement de la facture a été encaissé et confirmé via un rapprochement bancaire. | Transmission des données de paiement à la PA/PPF (date de paiement, montant encaissé, mode de règlement). | Non |
| 213 | Rejetée (à l’émission) | PA émettrice | La facture est rejetée par la plateforme pour un motif technique, elle n’est pas conforme (format invalide, donnée obligatoire manquante…). | La facture est annulée automatiquement et n’est pas distribuée au destinataire. Le vendeur émet une nouvelle facture corrigée. | Oui |
| 213 | Rejetée (en réception) | PA réceptrice |
À noter qu’une exception est faite pour le statut « Encaissée ». Il est obligatoire pour les prestations de services soumises à la TVA sur les encaissements. Pour les ventes de biens (TVA sur les débits), il n’est pas exigé pour le calcul de la TVA, mais il reste fortement recommandé pour le suivi global de la facture.
Les statuts de transmission, posés par les Plateformes Agréées
Les statuts de transmission permettent de suivre l’état d’avancement d’une facture tout au long de son acheminement. Contrairement aux statuts de traitement, ils ne demandent aucune action de la part des entreprises : ils sont générés et gérés exclusivement par les PA, de manière automatique.
La gestion de ces statuts fait partie des obligations des PA dans le cadre de la réforme. Elles doivent d’une part les afficher à leurs utilisateurs, afin que ceux-ci sachent à tout moment où en est leur facture. Elles doivent d’autre part se les transmettre lorsque la norme le prévoit, afin que l’émetteur et le destinataire aient la même information.
Ces statuts sont donc avant tout à visée informative. Seuls deux d’entre eux, « Déposée » et « Rejetée », sont obligatoirement et automatiquement transmis au PPF. Les autres statuts de transmission, détaillés ci-dessous, ne sont soumis à aucune obligation de transmission à l’administration fiscale.
| Code | Statut | Émetteur du statut | Signification | Action à effectuer | Motif obligatoire ? |
| 201 | Émise par la plateforme | PA émettrice | La plateforme de l’émetteur a transmis la facture à celle du destinataire. | Suivi de la facture. | Non |
| 202 | Reçue par la plateforme | PA réceptrice | La PA du destinataire a bien reçu la facture envoyée. | Suivi de la facture. | Non |
| 203 | Mise à disposition | PA réceptrice | La PA du destinataire a rendu disponible la facture dans l’espace client. | Suivi de la facture. | Non |
| 221 | ERREUR_ROUTAGE | PA réceptrice | L’adresse de facturation électronique est incorrecte, la facture a été transmise à la mauvaise PA. | Vérifier l’adresse du destinataire, puis renvoyer la même facture à la bonne adresse. | Non |
| 501 | Irrecevable | PA réceptrice | Le fichier n’est pas pris en charge. (Illisible, trop lourd (>100Mo), non conforme…) | Correction du fichier puis nouvelle transmission. | Oui |
Les statuts de traitement, posés par les entreprises
Ces statuts de traitement sont posés par les entreprises elles-mêmes, et non par les plateformes, à la différence des statuts de transmission. L’acheteur s’en sert pour indiquer où il en est dans le traitement d’une facture reçue et pour signaler d’éventuelles erreurs. Le vendeur peut aussi en poser certains, par exemple pour confirmer qu’il a bien fourni les pièces justificatives demandées, ou pour annuler une facture remplacée par une facture rectificative.
Seuls deux de ces statuts sont obligatoires et transmis au PPF : « Refusée » et « Encaissée ». Tous les autres sont facultatifs, ce qui veut dire qu’une plateforme agréée n’est pas tenue de les proposer à ses utilisateurs dans son interface. Elle doit néanmoins savoir les recevoir de la plateforme contrepartie et les mettre à disposition de son client quand elle en reçoit. Elle doit aussi accepter les messages de cycle de vie envoyés par ses clients (par exemple depuis leurs propres solutions compatibles), les contrôler, puis les transmettre à la plateforme contrepartie.
Une PA n’est donc pas obligée de proposer tous les statuts en saisie, mais elle doit être capable de les faire circuler et de les afficher.
| Code | Statut | Émetteur du statut | Signification | Action à effectuer | Motif obligatoire ? |
| 204 | Prise en charge | Acheteur | Le destinataire commence le traitement de la facture. | Suivi de la facture. | Non |
| 205 | Approuvée | Acheteur | La facture est intégralement approuvée par le destinataire. | Suivi de la facture, attente du paiement. | Non |
| 206 | Approuvée partiellement | Acheteur | La facture est partiellement approuvée par l’acheteur. | Prévoir un avoir pour la partie non-approuvée. | Oui |
| 207 | En litige | Acheteur | Le destinataire est en désaccord avec le contenu de la facture. Elle est provisoirement suspendue, jusqu’à résolution de la situation. | Régler le litige. | Oui |
| 208 | Suspendue | Acheteur | La facture est temporairement bloquée, en attendant la ou les pièces justificatives manquantes. | Transmettre les pièces manquantes. | Oui |
| 209 | Complétée | Vendeur | Les pièces justificatives nécessaires ont été transmises, la demande est complétée (statut arrivant généralement après un statut « Suspendue »). | Suivi de la facture. | Non |
| 211 | Paiement transmis | Acheteur | Le paiement est effectué par le destinataire. | Confirmer l’encaissement du paiement. | Non |
| 214 | Visée | Agent d’acheteur ou de vendeur | Un agent mandaté a examiné et validé la facture avant son traitement final. | Suivi de la facture. | Non |
| 220 | Annulée | Vendeur | Suite à la réception d’une facture rectificative, la facture initiale est annulée. La facture rectificative remplace alors la facture d’origine. | Poursuivre le circuit de validation avec la facture rectificative. | Non |
| 224 | Demande de paiement direct | Vendeur | Le vendeur demande le paiement d’une facture à l’acheteur. | Effectuer le paiement requis. | Non |
| 225 | Affacturée | Vendeur | La facture est affacturée, l’information est transmise à l’affactureur et à l’acheteur. | Régler la facture à l’affactureur (et non au vendeur). | Non |
| 226 | Affacturée confidentiel | Vendeur | La facture est affacturée, mais l’information est transmise uniquement à l’affactureur. | Aucune action requise pour l’acheteur, qui continue à payer le vendeur. | Non |
| 227 | Changement de compte à payer | Vendeur | La facture doit être réglée sur un nouveau compte. Le statut est mis à disposition de l’acheteur et de l’affactureur. | Mettre à jour les coordonnées bancaires du fournisseur et effectuer le paiement sur le nouveau compte, après vérification de l’authenticité de la demande. | Non |
| 228 | Non affacturée | Vendeur | La facture n’a pas été affacturée. L’information est transmise à l’affactureur et à l’acheteur (sauf si affacturage confidentiel). | Régler le vendeur normalement. | Non |
Les statuts facultatifs supplémentaires, propres à chaque plateforme
Chaque Plateforme Agréée peut choisir d’ajouter ses propres statuts facultatifs, en complément de ceux prévus par la norme. L’objectif est d’apporter des précisions sur l’état d’une facture et de mieux organiser son suivi en interne. Ces statuts peuvent être par exemple « Doublon » ou « Bon à payer ».
Ils ont cependant une limite : ils restent propres à la plateforme qui les a créés. Ne faisant pas partie de la norme, ils ne sont donc pas pris en charge par les autres PA et ne peuvent pas leur être transmis. Ils ne sont pas non plus transmis à l’administration fiscale.
Ils sont donc à considérer comme des outils de gestion interne, utiles pour suivre un circuit de validation ou préparer un paiement par exemple.
Comment Compleo Invoice Platform gère vos statuts de facture
Ces statuts ne sont réellement intéressants que s’ils sont gérés de manière fiable et rigoureuse. La Plateforme Agréée avec laquelle vous travaillez doit être capable de les mettre à jour en temps réel, de vous les communiquer au mieux, mais également de gérer efficacement les échanges avec les autres plateformes. C’est le cas de Compleo Invoice Plateform (CIP), notre solution de facturation électronique !
Elle prend en charge l’ensemble des statuts du cycle de vie, y compris les statuts facultatifs, et propose en complément ses propres statuts, comme « doublon » ou « bon à payer », pour un suivi encore plus précis de vos factures.
➡️ Contactez nos experts pour en savoir plus sur CIP, ou pour toute autre question sur les statuts de cycle de vie ou la réforme de facturation électronique !
Sources
- Norme AFNOR XP Z12-012 : https://www.boutique.afnor.org/fr-fr/norme/xp-z12012/formats-et-profils-des-messages-factures-et-statuts-de-cycle-de-vie-constit/fa301169/601641
- https://www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_facturation_electronique/fiches_reforme/fiche-1_f_ps.pdf